
Як порахувати реальну собівартість виробу і чому Excel майже завжди помиляється

Business analyst
Канадська енергетична компанія TransAlta одного разу втратила 24 мільйони доларів через те, що рядки в таблиці зсунулися на одну позицію під час вставки даних. Ставки на маршрути з низьким попитом опинилися прив’язаними не до тих контрактів. Ніхто не помилився в розрахунках. Помилились у тому, куди ці розрахунки вставили.
Це крайній випадок, і масштаб зовсім інший, ніж у малого виробника. Але механізм той самий, який щодня повторюється в десятках виробничих компаній, коли хтось намагається порахувати, скільки коштує цей виріб компанії, у звичайній таблиці. Відповідь існує майже завжди. Питання лише, наскільки вона правдива на момент, коли її озвучують.
Зміст
Три потоки, з яких складається реальна цифра
Собівартість виробу тримається на трьох складових: матеріалах, праці й накладних витратах. У таблиці кожна з них розходиться з реальністю власним шляхом.
Матеріали найчастіше рахують за нормативною кількістю зі специфікації, хоча фактично у виробництво пішло інше, з урахуванням браку чи заміни компонента на аналог. Праця оцінюється приблизно, за середньою продуктивністю зміни, замість фіксації по конкретній операції конкретного оператора. Накладні витрати, амортизація обладнання, електроенергія, контроль якості, розподіляються рівномірно на весь випуск періоду, хоча реальне навантаження на обладнання й персонал по різних замовленнях відрізняється в рази.
Жодна з цих трьох похибок сама по собі не виглядає серйозною. Разом вони дають цифру, яка виглядає точною і такою не є.
Наскрізний приклад: куди зникає маржа
Уявімо виріб із плановою собівартістю 4200 гривень і плановою маржею 18%. У специфікації закладено 6 кілограмів алюмінієвого профілю за ціною на момент розрахунку. Через два місяці постачальник підняв ціну на профіль на 12%, бо виріс курс і подорожчала логістика. У таблиці цю зміну ніхто не вніс, бо перерахунок нормативної собівартості відбувається раз на квартал.
За цей час пішло 40 замовлень з тим самим виробом. Кожне з них порахували у CRM за старою маржею. На папері квартал виглядає добре: обсяг продажів росте, план виконано. При закритті кварталу фінансист перераховує нормативну собівартість і бачить, що реальна маржа впала до 6%. Сорок замовлень, які вважалися прибутковими, принесли компанії менше третини очікуваного прибутку. Повернути гроші вже нема звідки, бо продукція давно відвантажена, а ціна в підписаних договорах змінитися не може.
Це не гіпотетичний сценарій для драматичного ефекту. Це буквальний опис того, що відбувається в компаніях, які перераховують собівартість раз на квартал і не мають механізму, що сигналізує про зміну ціни на матеріал у момент, коли вона стається.
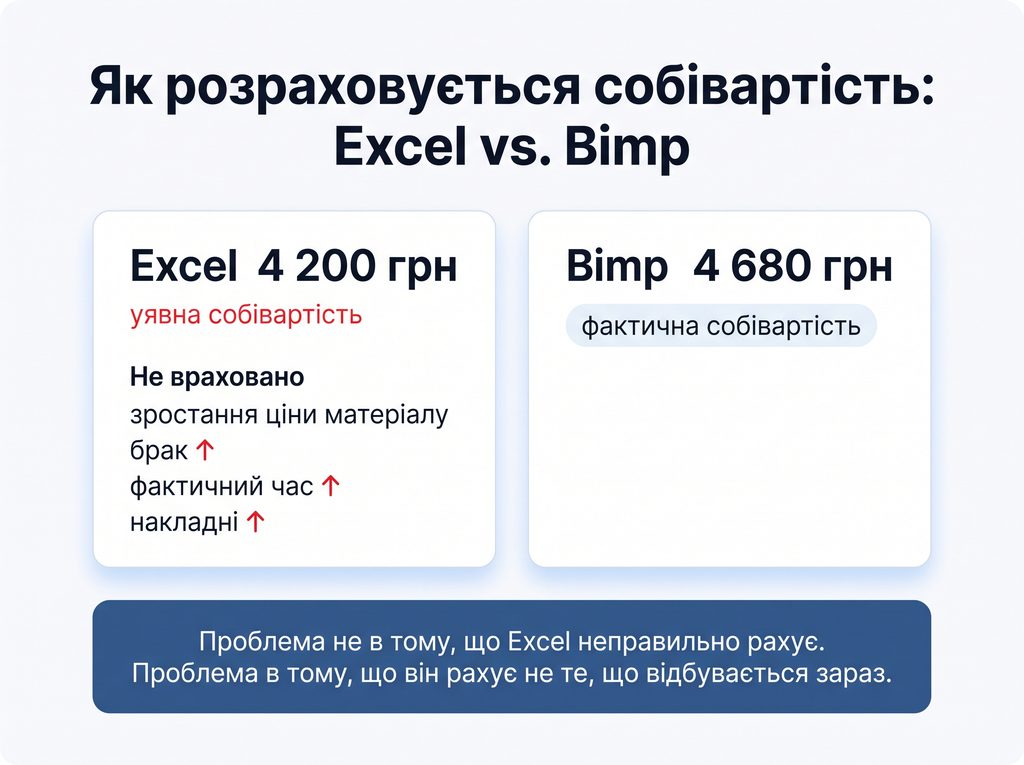
Чому щоквартальний перерахунок не рятує ситуацію
Логіка перерахунку раз на квартал зрозуміла: постійно перераховувати вручну дорого й довго. Але саме ця логіка створює вікно вразливості, розмір якого дорівнює довжині періоду між перерахунками. Чим довший інтервал, тим більше замовлень встигає пройти на застарілій цифрі, перш ніж хтось помітить розбіжність.
Проблема не в тому, що фінансовий відділ погано працює. Проблема в тому, що процес побудований так, ніби ціни на матеріали стабільні протягом кварталу. У реальності це рідко так.
Що потрібно, щоб цифра оновлювалась щодня
Точний розрахунок вимагає, щоб кожне виробниче замовлення накопичувало фактичні витрати в момент їхнього виникнення.
Матеріал списується в той момент, коли його фактично видали в цех, і в тій кількості, яку реально використали, з урахуванням браку. Час праці фіксується оператором по конкретній операції, замість оцінки керівником зміни на око. Накладні витрати розподіляються на основі фактично відпрацьованих машино-годин або іншого об’єктивного драйвера витрат, з урахуванням реального навантаження в кожному конкретному замовленні.
Коли ці три потоки збираються безперервно, з’являється можливість порівняти фактичну собівартість із плановою відразу після закриття замовлення. Відхилення стає видимим у той момент, коли на нього ще можна вплинути, задовго до того, як залишиться тільки зафіксувати збиток.
Найпоширеніша прихована причина: помилки в самій специфікації
Часто корінь неточної собівартості лежить у даних, з яких виходить розрахунок. Якщо в специфікації пропущено компонент або занижено його кількість, розрахована собівартість буде заниженою незалежно від того, наскільки акуратно рахують решту.
Це створює особливо болючий сценарій для компаній, що працюють через тендери. Компанія виграє тендер за привабливою ціною, тому що специфікація, з якої рахувалась ціна, не враховувала якийсь кріпильний елемент або витратний матеріал. Виконує замовлення зі збитком, бо невраховані витрати з’їдають усю маржу вже після підписання контракту, коли міняти ціну пізно. Дзеркальна ситуація: специфікація завищена, ціна виходить неконкурентоспроможною, і компанія програє тендер, так і не дізнавшись, що цифра була неправильною із самого початку.
За оцінками галузевих досліджень, помилки у специфікаціях та пов’язаних з ними виробничих процесах здатні формувати до 30% усіх операційних витрат підприємства. Перевірка актуальності специфікації, особливо одразу після будь-якої інженерної зміни, коштує значно дешевше за будь-яку систему обліку і часто є першим кроком до точної собівартості.
Погляд через вартість якості
Корисний спосіб побачити ці витрати ширше: розділити їх на три категорії. Превентивні дії, які запобігають дефектам, ще до того, як вони з’являться. Оцінка, тобто вартість інспекцій і тестування. І власне дефекти, внутрішні, коли брак виявили до відвантаження, і зовнішні, коли його виявив клієнт.
Інтуїтивна помилка власника, який щойно скоротив бюджет на вхідний контроль якості, полягає в тому, що превентивні дії здаються витратою без віддачі. Це перестає так виглядати поруч із вартістю зовнішнього дефекту: гарантійні повернення, втрачена довіра клієнта, а в регульованих галузях ще й вартість відкликання партії, яка в харчовій промисловості в середньому оцінюється у близько 10 мільйонів доларів за інцидент.
Що це означає на практиці
Компанія, яка хоче рахувати реальну собівартість, потребує трьох речей одночасно: фактичного списання матеріалів замість нормативного, фіксації часу праці на рівні операції, і розподілу накладних витрат на основі реального навантаження. Виконувати всі три вимоги постійно вручну практично неможливо: занадто багато ручних кроків, і кожен з них є джерелом затримки чи помилки.
Модуль собівартості в Bimp побудований на безперервному зборі цих трьох потоків даних по кожному виробничому замовленню. Це дозволяє власнику бачити реальну маржинальність партії одразу після її випуску, в момент, коли ще можна щось із цим зробити.
Як розраховується собівартість у Bimp: покрокова механіка
Щоб система могла накопичувати фактичні витрати в момент їх виникнення, важливо правильно налаштувати сам процес їх обліку. Зазвичай, з цим допомагає бізнес-аналітик. Він визначає, які дані та на якому етапі мають фіксуватися в системі.
Крок 1. Фіксація нормативів у специфікації. Система зберігає еталонний склад виробу. Сюди вноситься перелік матеріалів, технологічні операції, маршрути та планові трудовитрати. Це базова точка відліку для майбутнього порівняння.
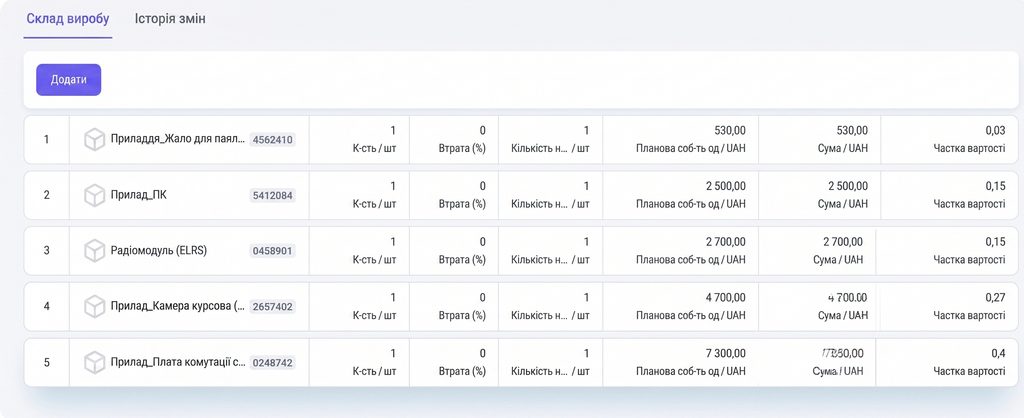
Крок 2. Планування виробництва. На основі специфікації створюється замовлення на виробництво — із конкретною номенклатурою, термінами та відповідальною особою. При цьому специфікація не є незмінною: безпосередньо у виробничому замовленні можна додати або прибрати матеріали, змінити їх кількість чи адаптувати склад під конкретне виробництво. За потреби виробничий процес можна розділити на окремі етапи та налаштувати їх відповідно до специфіки підприємства або навіть конкретного замовлення клієнта.
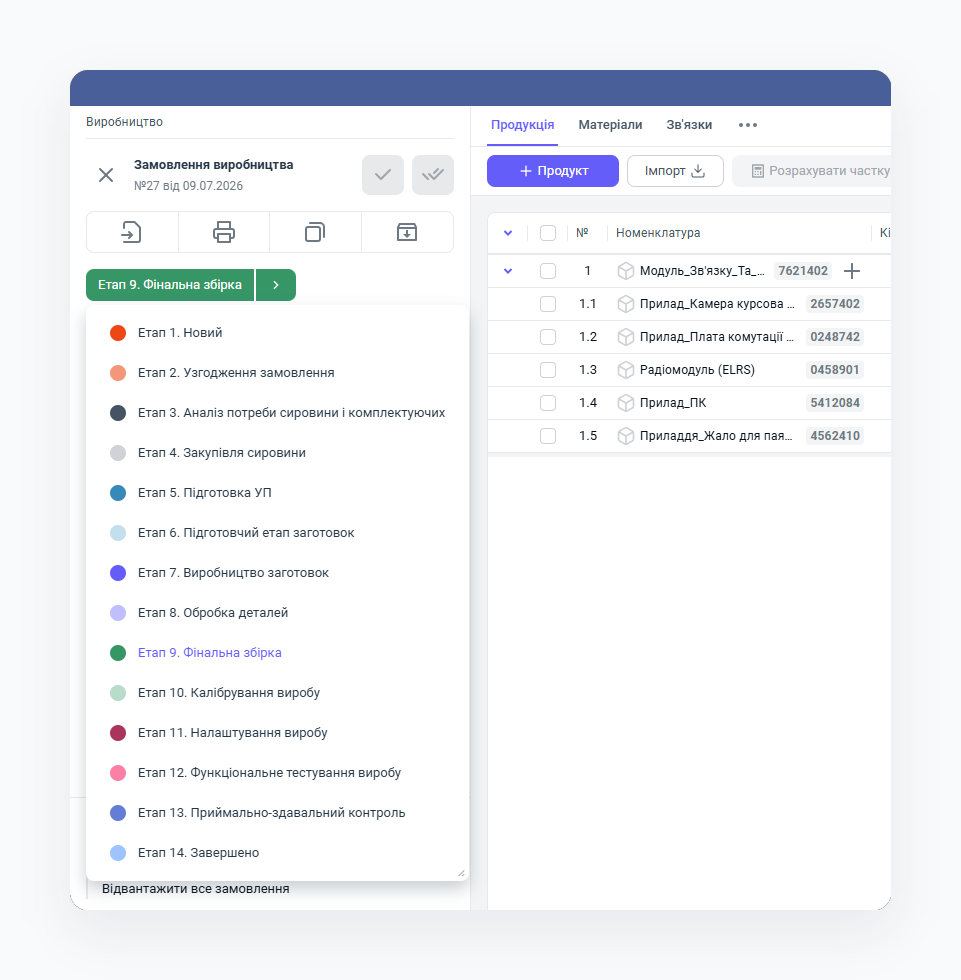
Крок 3. Запуск виробничого замовлення та списання факту. Коли замовлення йде в роботу, комірник видає матеріали в цех. Bimp списує сировину в тій кількості, яку реально використали. Якщо стався брак або деталь замінили на аналог, це відхилення одразу фіксується в документі замовлення.
Крок 4. Облік відпрацьованого часу. Робочий час фіксується для кожної технологічної операції. Система розраховує вартість праці на основі реальних витрачених годин.
Крок 5. Розподіл накладних витрат. Амортизація обладнання, електроенергія та інші непрямі витрати додаються до вартості партії. Bimp дозволяє розподіляти їх на основі фактично відпрацьованих машино-годин або інших об’єктивних драйверів. Таким чином, ви бачите не усереднену собівартість, а розумієте, скільки накладних витрат фактично припало на конкретну продукцію.
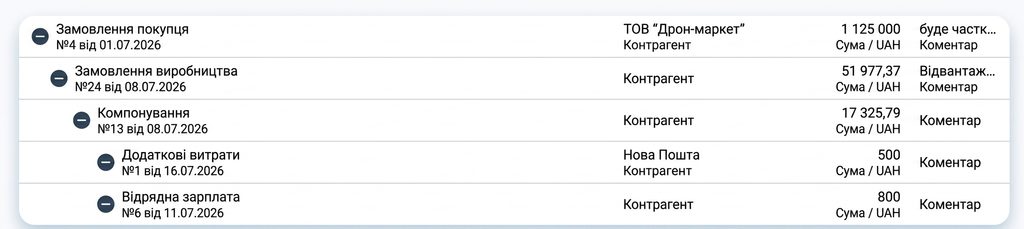
Крок 6. Закриття замовлення. Після завершення виробництва система автоматично зводить планові та фактичні витрати, і показує фактичну собівартість кожної виготовленої одиниці у звіті «Собівартість випущеної продукції». У цьому ж звіті можна переглянути деталізацію за матеріалами, додатковими витратами й трудовитратами.
Це базова механіка, але в реальному виробництві структура витрат може бути значно складнішою. Bimp дозволяє налаштовувати різні правила розподілу накладних витрат, враховувати додаткові витрати та працювати з різними причинами їх формування. Тому система дозволяє адаптувати розрахунок собівартості під особливості конкретного виробництва і бізнесу не потрібно підлаштовувати свої процеси під один стандартний алгоритм.
У Базі знань Bimp ви можете дізнатися більше про налаштування обліку собівартості та пов’язані з цим звіти.