
Звіт «Собівартість випущеної продукції»: вартість виробу з матеріалів
На цій сторінці
Звіт «Собівартість випущеної продукції» показує по кожному виробу, за якою специфікацією його випущено, скільки матеріалів витрачено, на яку суму і яка собівартість одиниці. Щоб його сформувати, відкрийте «Звіти → Собівартість випущеної продукції», оберіть період і натисніть «Сформувати звіт».
Для чого звіт «Собівартість випущеної продукції»
Звіт «Собівартість випущеної продукції» показує реальну вартість виробу, який виготовлено за специфікацією. Власник і технолог використовують його, щоб правильно встановлювати ціни: якщо собівартість невідома, ціна може не покривати витрати.
- Перевитрати. Собівартість партії тортів зросла на 15 %. У звіті видно, що вершки подорожчали, а цукру пішло більше за норму специфікації.
- Порівняння специфікацій. Тумби виготовляють за двома технологіями. Звіт показує, яка дешевша завдяки меншим відходам.
Загальні можливості звітів описано в статті Звіти в Bimp.
Які документи формують звіт
Дані потрапляють у звіт автоматично після проведення виробничих документів.
| Документ | Що дає звіту |
|---|---|
| Специфікація | склад виробу: матеріали та послуги — див. Специфікації |
| Компонування | факт випуску; списує матеріали зі складу за їхньою собівартістю — див. Компонування |
| Декомпонування | розкомплектація виробу, повернення матеріалів на склад — див. Декомпонування |
| Додаткові витрати, Розподіл витрат, Відрядна зарплата, Переміщення на собівартість | витрати, що лягають на собівартість випущеної продукції |
Як сформувати звіт
Щоб побачити собівартість виробів, відкрийте звіт, оберіть період і натисніть кнопку формування.
- Відкрийте Звіти → Собівартість випущеної продукції.
- Оберіть період у календарі.
- За потреби задайте фільтри «Продукція», «Склад», «Група товарів».
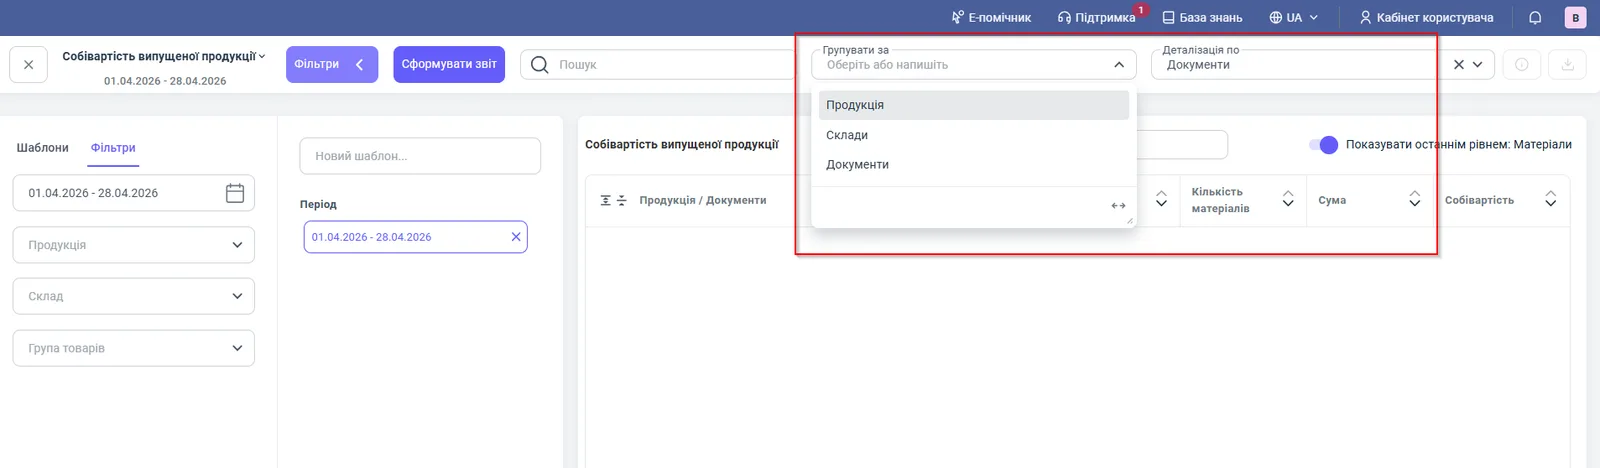
- Оберіть «Групувати за» і «Деталізація по».
- Натисніть Сформувати звіт.
Показники
| Колонка | Що означає |
|---|---|
| «Готова продукція» | назва виготовленого виробу |
| «Специфікація» | за якою специфікацією виконано випуск |
| «Кількість продукції» | загальна кількість випущених одиниць |
| «Кількість матеріалів» | сумарна кількість матеріалів, використаних на цю кількість |
| «Сума» | загальна вартість витрачених матеріалів |
| «Собівартість» | вартість однієї одиниці випущеної продукції |
Фільтри і групування
| Параметр | Значення |
|---|---|
| Фільтр «Продукція» | результат по окремих виробах |
| Фільтр «Склад» | собівартість по складах |
| Фільтр «Група товарів» | собівартість по групах товарів |
| «Групувати за» | продукція (за замовчуванням), склади, документи |
| «Деталізація по» | документи або матеріали |
| Перемикач «Показувати останнім рівнем: Матеріали» | розгортає виріб до переліку матеріалів і їхньої вартості |
Деталізація за документами показує, якими саме документами випуску зафіксовано виготовлення.
Як читати цифри: приклад
Умовний приклад. За специфікацією «Тумба офісна» випущено 10 шт. Використано 85 одиниць матеріалів на 5 000 грн. Тоді «Кількість продукції» — 10, «Кількість матеріалів» — 85, «Сума» — 5 000 грн, а «Собівартість» одиниці — 500 грн. Якщо за наступний місяць той самий виріб за іншою специфікацією виходить по 460 грн, друга технологія вигідніша на 40 грн за штуку.
Чому цифри не збігаються
Собівартість аномально низька. Перевірте, чи всі матеріали й витрати списано на собівартість продукції: чи проведено компонування, документи додаткових витрат і відрядну зарплату.
Собівартість змінилась після випуску. Пізні додаткові витрати або виправлення приходу матеріалів змінюють вартість виробу після перерахунку — див. Перерахунок собівартості.
Виріб є на складі, а у звіті його немає. Звіт будується за проведеними компонуваннями за обраний період; перевірте період і фільтри «Продукція», «Склад», «Група товарів».
Непрямі витрати (оренда, енергія) не видно. Вони з’являються у вартості виробу після документа «Розподіл витрат»; накопичення дивіться у звіті «Накопичена собівартість».
Часті питання
З яких документів береться собівартість випущеної продукції?
З проведених компонувань, які списують матеріали за їхньою собівартістю, а також з документів, що додають витрати до вартості виробу: додаткових витрат, розподілу витрат, відрядної зарплати та переміщення на собівартість.
Як побачити, які матеріали пішли на виріб?
Увімкніть перемикач «Показувати останнім рівнем: Матеріали» — кожен виріб розгорнеться до переліку матеріалів з вартістю.
Чому собівартість виробу занадто низька?
Імовірно, не всі матеріали й витрати списано на собівартість продукції. Перевірте компонування, додаткові витрати й відрядну зарплату.