
Накопичення витрат: під замовлення покупця і без прив'язки
На цій сторінці
Накопичення витрат — це фіксація витрат, які пізніше потрапляють у собівартість товару чи послуги. Їх можна прив'язати до замовлення покупця (переміщенням на собівартість, авансовим звітом, «Іншими витратами» чи надходженням послуги) або накопичувати без прив'язки; результат видно у звіті «Накопичена собівартість».
Що таке накопичення витрат
Накопичення витрат — це фіксація витрат, які формують собівартість товарів чи послуг, до моменту їх продажу чи виробництва. Воно потрібне, щоб бачити реальні витрати на виробництво або виконання замовлень, коректно розраховувати прибуток і вести управлінський облік. Накопичені суми потім потрапляють у собівартість під час продажу або після розподілу витрат.
Є два сценарії: витрати належать конкретному замовленню покупця або не мають прямого зв’язку із замовленням.
Накопичення під замовлення покупця
Щоб прив’язати витрати до замовлення покупця, використовуйте один із чотирьох способів.
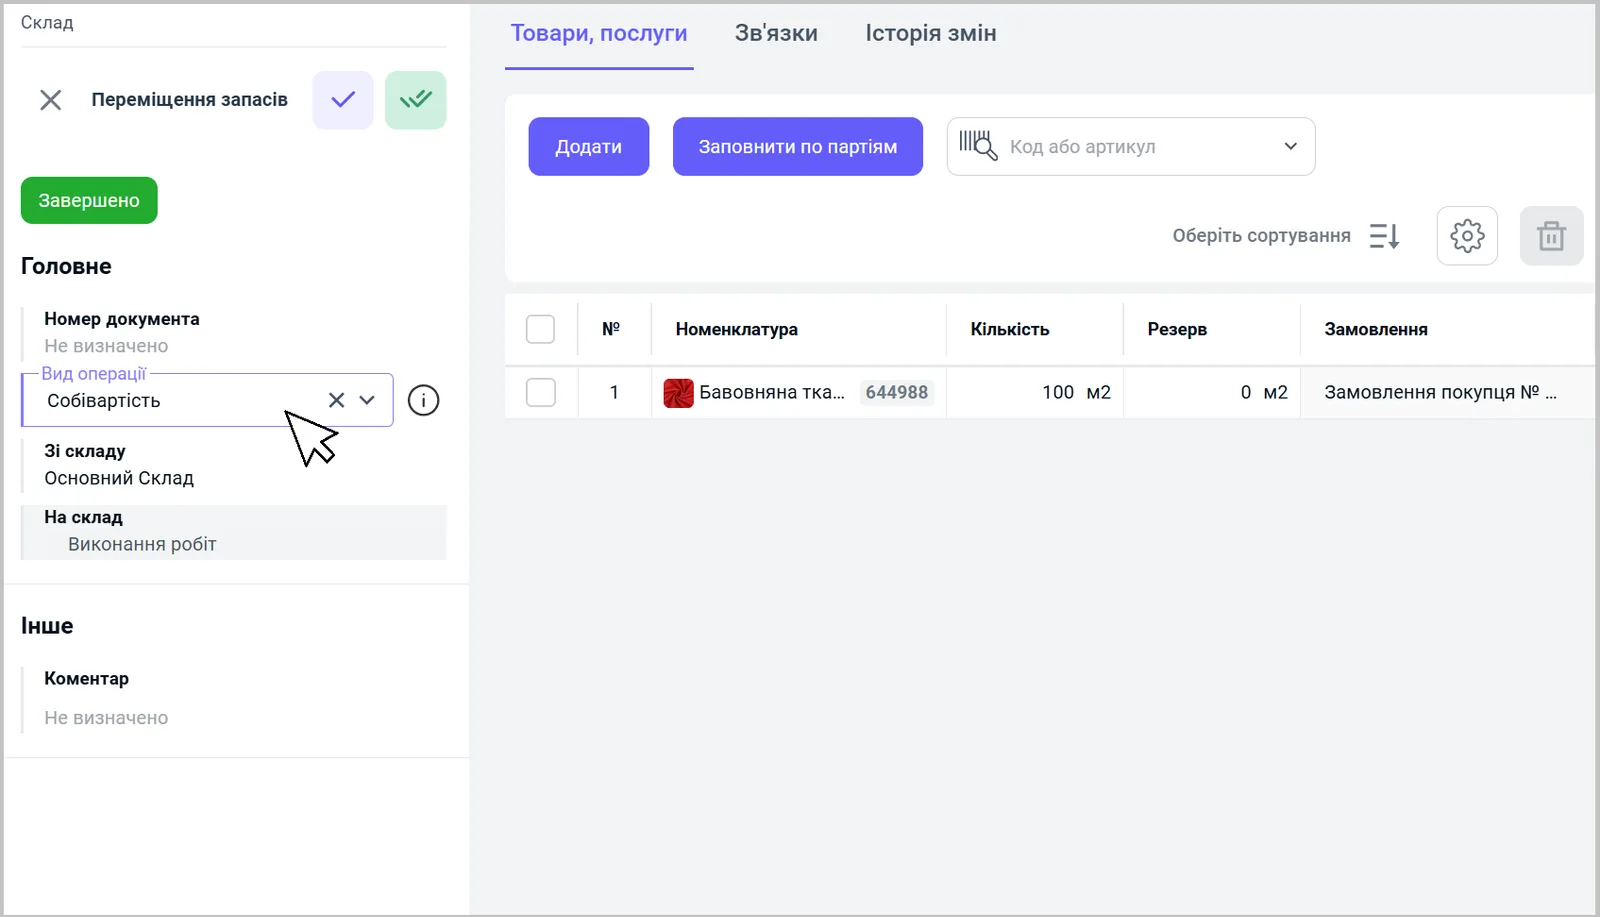
Спосіб 1. Переміщення запасів.
- На підставі замовлення покупця створіть документ «Переміщення запасів».
- У полі «Вид операції» оберіть «Собівартість».
- Вкажіть «Статтю витрат» і збережіть документ.
Спосіб 2. Авансовий звіт.
- У документі «Авансовий звіт» у блоці «Головне» увімкніть перемикач «На собівартість».
- Оберіть підзвітну особу та документ-підставу.
- Вкажіть статтю витрат, суму і замовлення покупця, до якого прив’язуються витрати, і збережіть. Див. Авансовий звіт.
Спосіб 3. Інші грошові витрати.
- У документі «Інші витрати» в блоці «Головне» увімкніть перемикач «На собівартість».
- Вкажіть статтю витрат, суму і замовлення покупця та збережіть.
Спосіб 4. Надходження послуги.
- На підставі замовлення покупця створіть «Замовлення постачальнику»: вкажіть постачальника, послугу, кількість і ціну.
- На підставі замовлення постачальнику створіть «Надходження товарів і послуг» і збережіть.
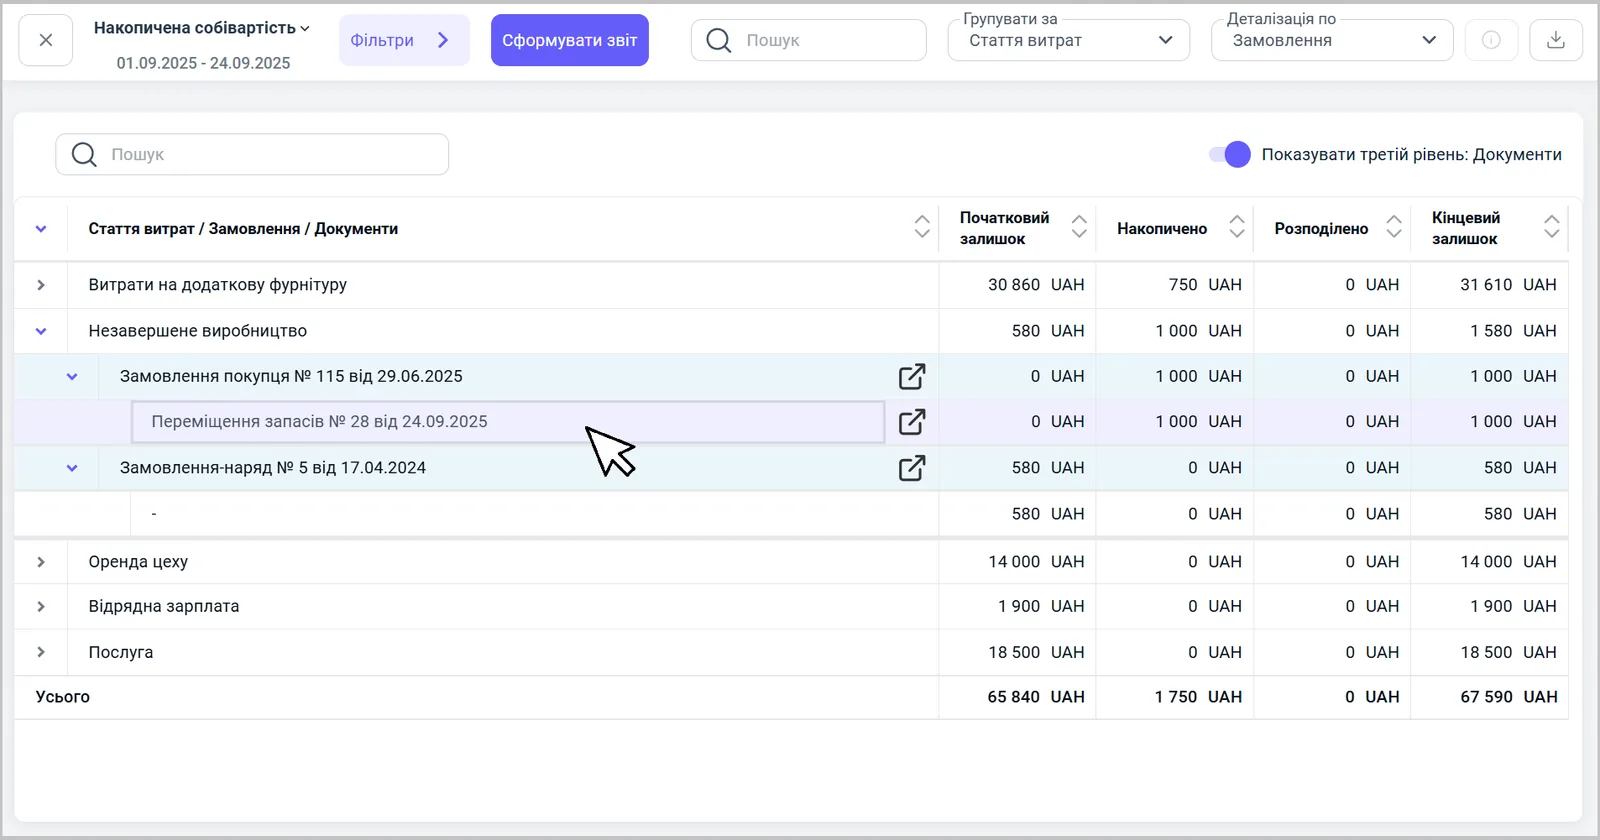
Після будь-якого способу сума з’явиться у звіті «Накопичена собівартість» разом з посиланням на документ, який її сформував.
Накопичення без прив’язки до замовлення
Витрати, що не належать конкретному замовленню, накопичуються двома способами.
Спосіб 1. Інші витрати.
- У розділі Фінанси → Інші грошові операції натисніть Створити і оберіть «Інші витрати».
- Вкажіть «Тип взаєморозрахунків» і «Розрахунковий рахунок».
- У блоці «Головне» увімкніть перемикач «На собівартість».
- Оберіть статтю витрат, що належить до собівартості, внесіть суму і збережіть.
Спосіб 2. Надходження товарів і послуг.
- У розділі Закупки створіть документ «Надходження товарів і послуг».
- Вкажіть постачальника, договір і склад.
- Увімкніть перемикач «Управлінський облік».
- Додайте послугу, яку потрібно віднести на собівартість, вкажіть кількість і суму та збережіть.
Суми з обох документів з’являться у звіті «Накопичена собівартість» без прив’язки до замовлень. Далі такі витрати переносять на продукцію документом «Розподіл витрат» — див. Розподіл непрямих витрат.
Який спосіб обрати
| Ситуація | Спосіб |
|---|---|
| Матеріали зі складу для конкретного замовлення | переміщення запасів з видом операції «Собівартість» |
| Витрати підзвітної особи на замовлення | авансовий звіт з «На собівартість» |
| Оплачена прямо витрата на замовлення | «Інші витрати» з «На собівартість» і замовленням |
| Послуга підрядника з боргом перед ним | замовлення постачальнику і надходження |
| Загальні витрати, що розподілятимуться пізніше | «Інші витрати» або «Надходження» з «Управлінський облік» без замовлення |
Приклад для послуг: Собівартість послуги. Звичайні витрати періоду описані в статті Витрати періоду.
Часті питання
Де побачити накопичені витрати?
У звіті «Накопичена собівартість». Його можна групувати за статтею витрат і деталізувати за замовленням та документами.
Яку статтю витрат обирати для накопичення?
Статтю з типом «Собівартість», наприклад «Незавершене виробництво». Інші статті спишуть суму на загальний результат компанії, а не накопичать у собівартості.
Як накопичити витрати без замовлення покупця?
Створіть «Інші витрати» з ввімкненим перемикачем «На собівартість» або «Надходження товарів і послуг» з перемикачем «Управлінський облік». Суми з'являться в «Накопиченій собівартості» без прив'язки до замовлення.