
Собівартість послуги: матеріали, запчастини, підрядники
На цій сторінці
Собівартість послуги в Bimp — це витрати, накопичені на замовленні-наряді: матеріали, послуги підрядників і прямі витрати. Вони накопичуються трьома способами, а під час продажу та документа «Розподіл витрат» переходять у собівартість; результат видно у звіті «Валовий прибуток».
Як формується собівартість послуги
Собівартість послуги — це сума витрат, накопичених під час виконання робіт на замовленні-наряді. Без цього Bimp покаже весь дохід як прибуток: якщо ремонт проданий за 10 000 грн, а запчастин витрачено на 3 000 грн, реальний прибуток — 7 000 грн.
Процес такий:
- Створіть замовлення-наряд на послугу, яку продаєте.
- Накопичуйте витрати одним із трьох способів (нижче).
- Створіть на підставі замовлення-наряду документ «Продаж товарів, послуг» — витрати перейдуть у собівартість.
- Перевірте результат у звіті «Валовий прибуток».
Як налаштувати послугу для обліку витрат
Послуга, на яку накопичуються витрати (продана або отримана від підрядника), має мати правильний облік у картці:
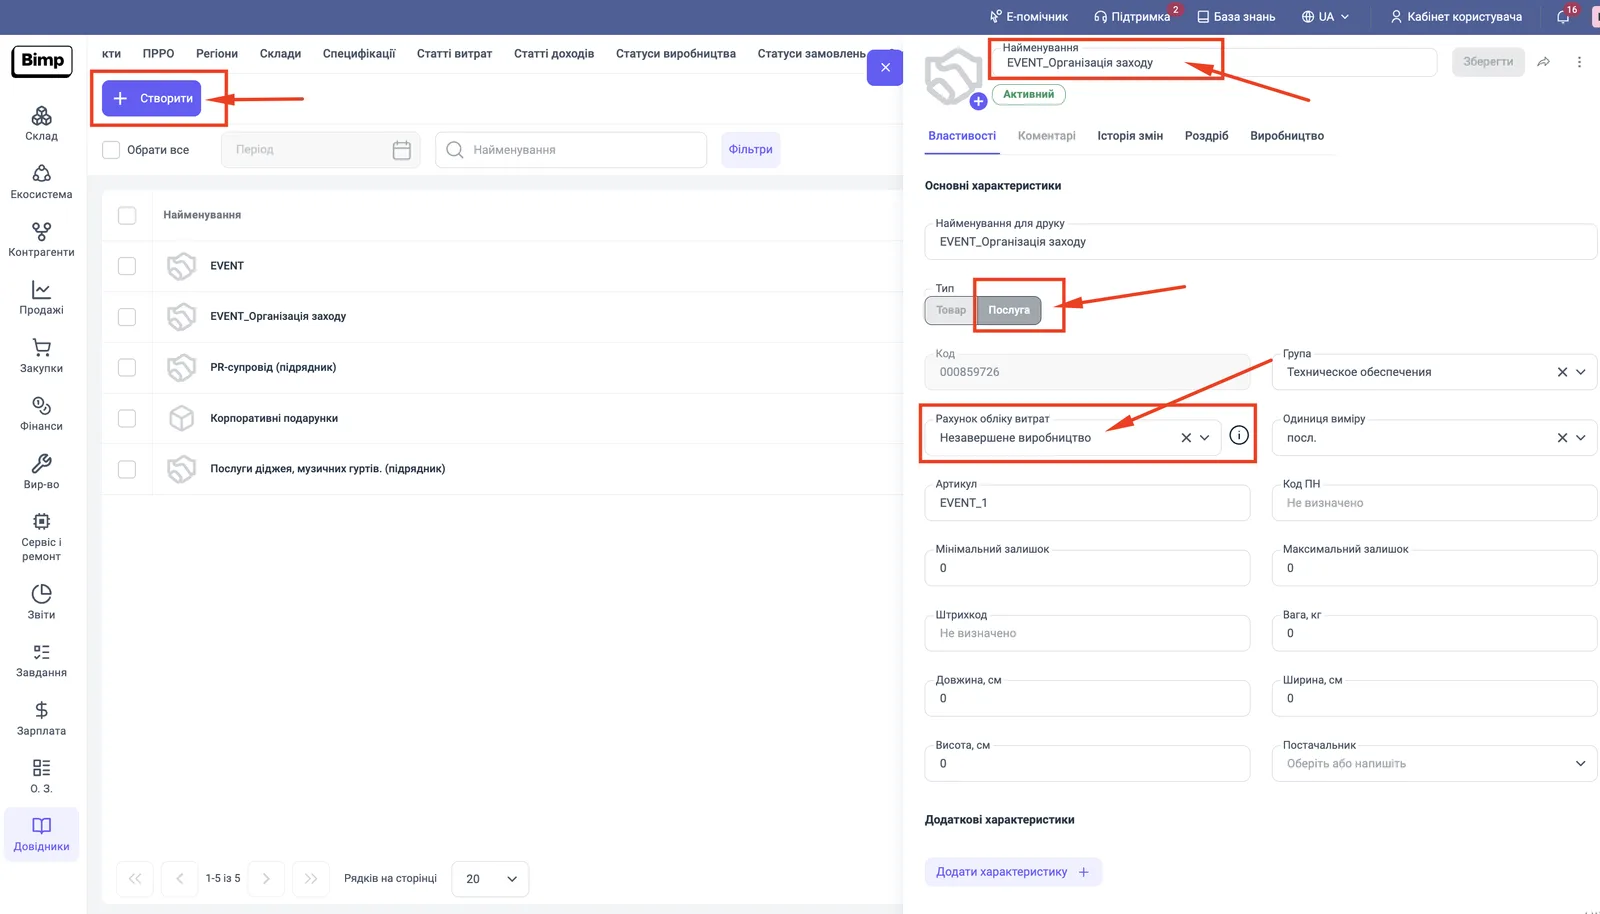
- Відкрийте Довідники → Товари та послуги і створіть послугу кнопкою Створити.
- Заповніть «Найменування» і встановіть «Тип» — Послуга.
- У полі «Рахунок обліку витрат» оберіть «Незавершене виробництво» або іншу статтю з типом «Собівартість».
Якщо потрібна власна стаття, створіть її в довіднику статей витрат з типом «Собівартість» — див. Статті доходів і витрат. Витрати за статтею іншої групи не потраплять у розрахунок валового прибутку.
Спосіб 1. Списання матеріалів і запчастин
Матеріали списуються на собівартість документом «Переміщення запасів (на собівартість)»:
- У замовленні-наряді натисніть Створити на підставі → Переміщення запасів (на собівартість). Якщо запчастини вже заплановані, створіть його на підставі дефектування на склад — таблиця заповниться автоматично. Можна створити його й на підставі «Надходження», тоді «Документ підстави» заповниться замовленням-нарядом.
- Переконайтеся, що «Вид операції» — «Собівартість». Звичайне переміщення між складами на собівартість не вплине.
- Додайте використані матеріали. Колонка «Замовлення» заповниться автоматично.
- У колонці «Послуга» оберіть послугу, на яку відносите витрати. Якщо залишити порожньо, витрати розподіляться між усіма послугами замовлення-наряду.
- У колонці «Стаття витрат» оберіть статтю групи «Собівартість», наприклад «Незавершене виробництво».
- Збережіть документ.
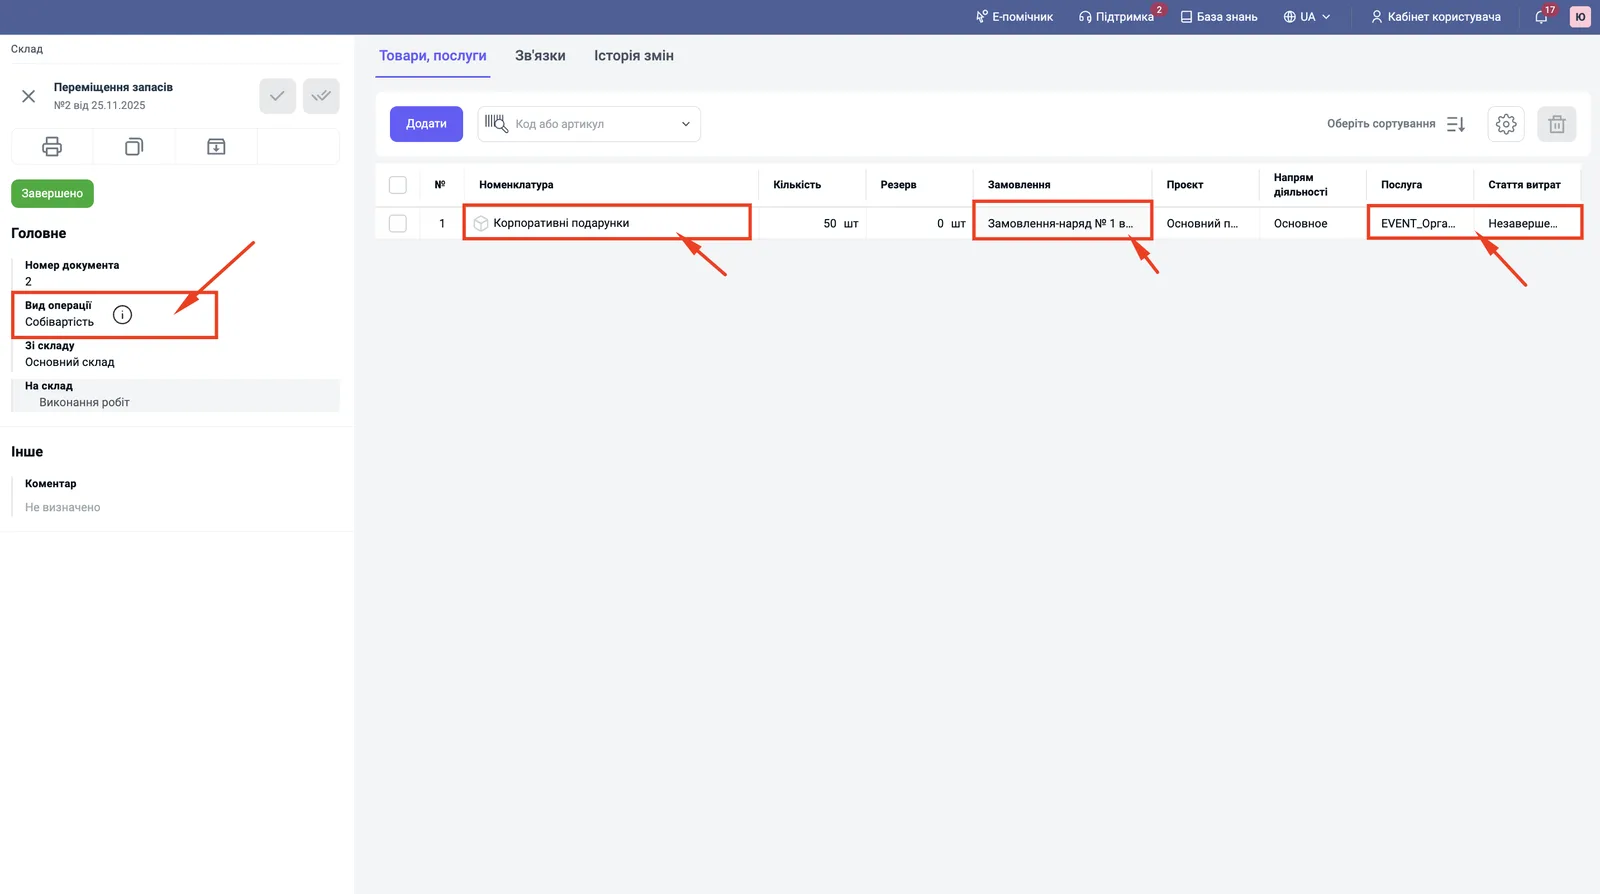
Щоб не заповнювати колонки в кожному рядку, заповніть «Стаття витрат» і «Послуга» в першому рядку, наведіть курсор на комірку, натисніть меню «три крапки» й оберіть заповнення колонки для всіх рядків.
Матеріали, які знадобилися понад норму специфікації, додайте в це ж або нове переміщення з тими самими статтею і послугою — вони теж лягуть на собівартість.
Спосіб 2. Послуги підрядників
Коли частину роботи виконує підрядник, його послуга збільшує собівартість і одночасно створює борг перед ним:
- На підставі замовлення-наряду створіть «Замовлення постачальнику» й оберіть послугу підрядника (з рахунком обліку витрат «Незавершене виробництво» або статтею групи «Собівартість»).
- На підставі замовлення створіть «Надходження» цієї послуги.
- Перевірте борг у звіті «Взаєморозрахунки з постачальниками» — див. Взаєморозрахунки з постачальниками.
Такі витрати переходять у собівартість документом «Розподіл витрат» (див. нижче). Докладніше про закупівлю послуг на собівартість — Закупівля послуг.
Спосіб 3. Пряме списання витрат за оплатою
Інші прямі витрати (логістика, відрядження) списуються документом «Інші витрати»:
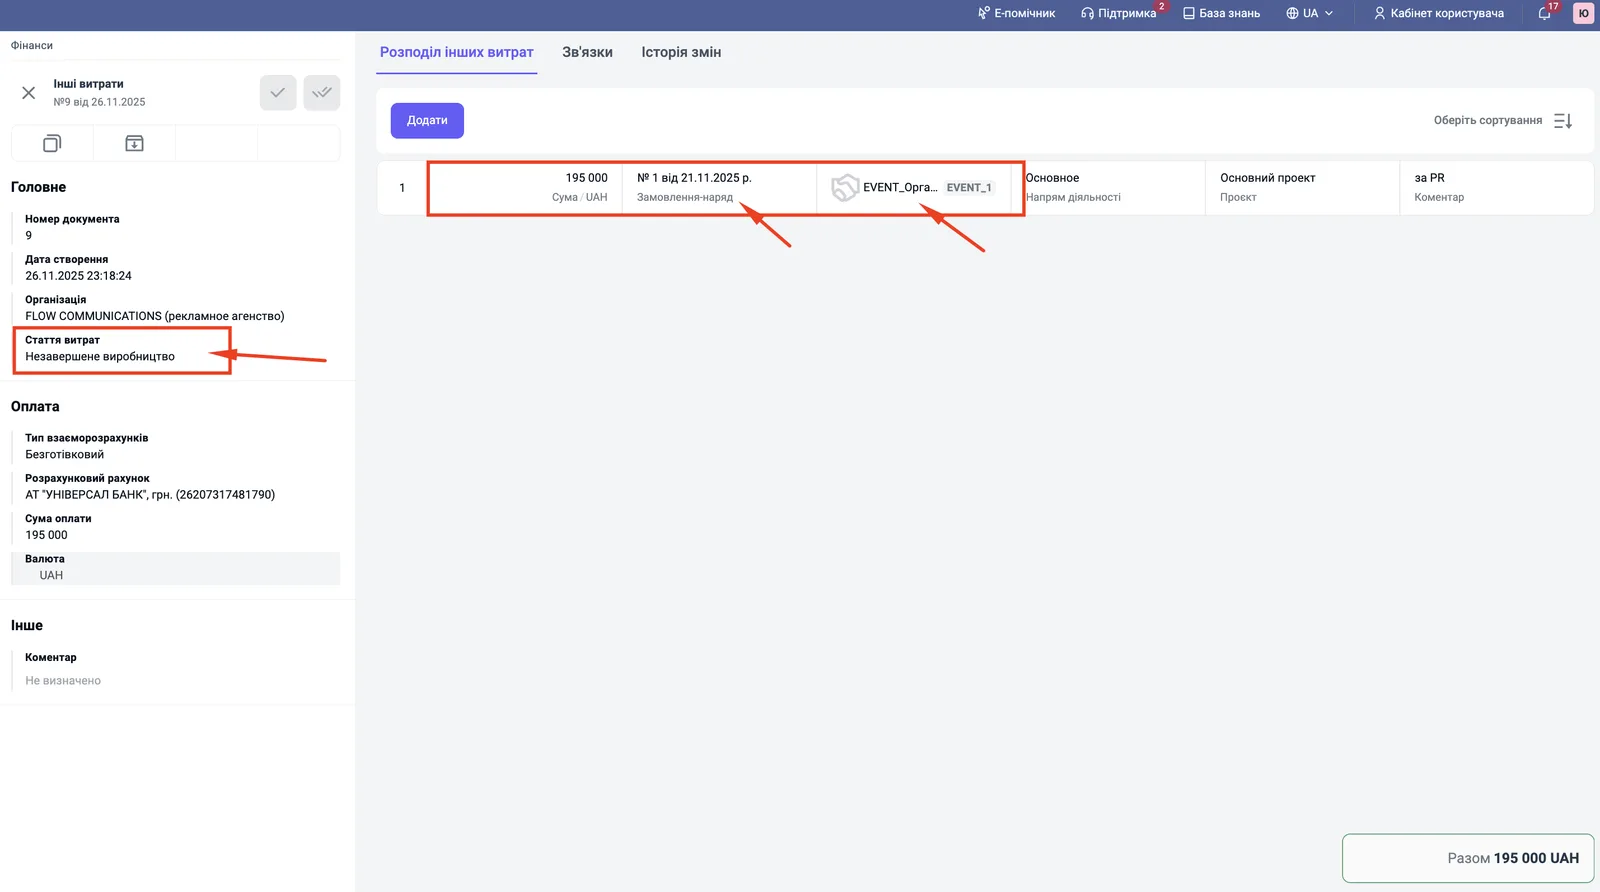
- У розділі Фінанси створіть документ «Інші витрати».
- У блоці «Головне» ввімкніть перемикач «На собівартість».
- Оберіть «Статтю витрат» — «Незавершене виробництво» або іншу з типом «Собівартість».
- У рядку вкажіть суму, «Замовлення-наряд» (документ підстави) і послугу.
Якщо послугу не вибрати, витрати розподіляться пропорційно на всі послуги замовлення-наряду.
Загальна сума накопичених за будь-яким способом витрат видна у звіті «Накопичена собівартість» — див. Накопичена собівартість.
Як витрати переходять у собівартість
Коли послуга надана, створіть на підставі замовлення-наряду документ «Продаж товарів, послуг». Під час проведення Bimp автоматично списує накопичені матеріали (спосіб 1) і витрати за документом «Інші витрати» (спосіб 3).
Накопичені послуги підрядників (спосіб 2) списуються документом «Розподіл витрат»:
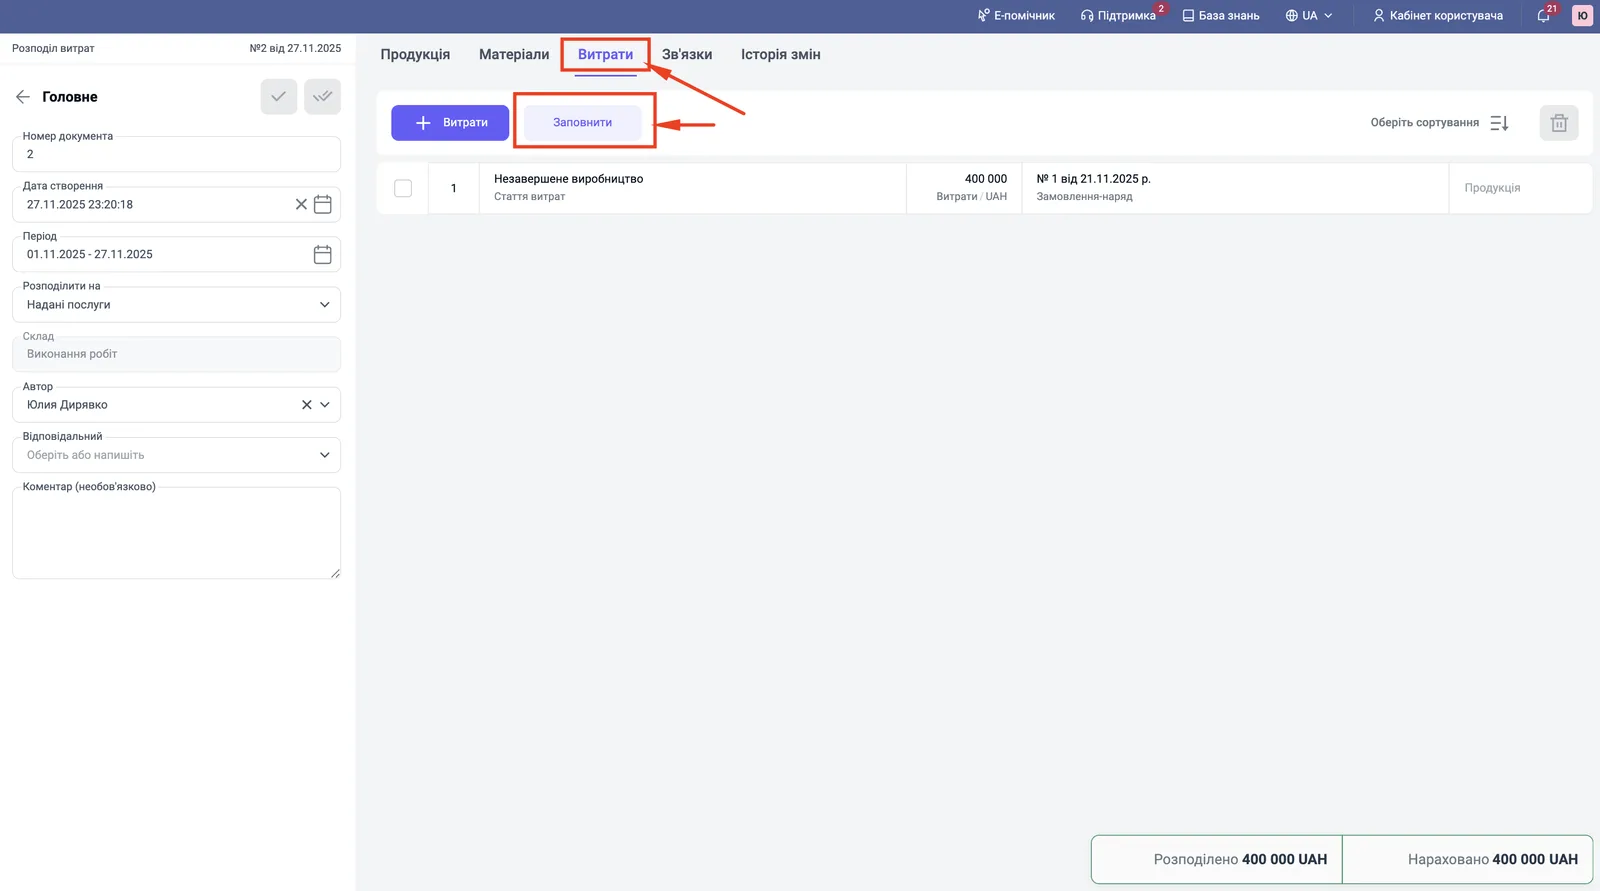
- У розділі Склад створіть документ «Розподіл витрат» і в «Головне» встановіть «Розподілити на» — «Надані послуги».
- На вкладці «Продукція» натисніть Заповнити: підтягнуться надані послуги за період.
- На вкладці «Витрати» натисніть Заповнити: підтягнуться накопичені витрати.
- Поверніться на вкладку «Продукція», натисніть Розподілити й оберіть базу: «По кількості продукції» або «По сумі продукції».
- Збережіть документ.
Докладніше про документ — Розподіл непрямих витрат.
Як перевірити собівартість у звітах
Відкрийте звіт «Валовий прибуток» і знайдіть продаж: у колонці «Собівартість» буде сума всіх списаних витрат. Якщо там нуль, перевірте статтю витрат і послугу у списанні.
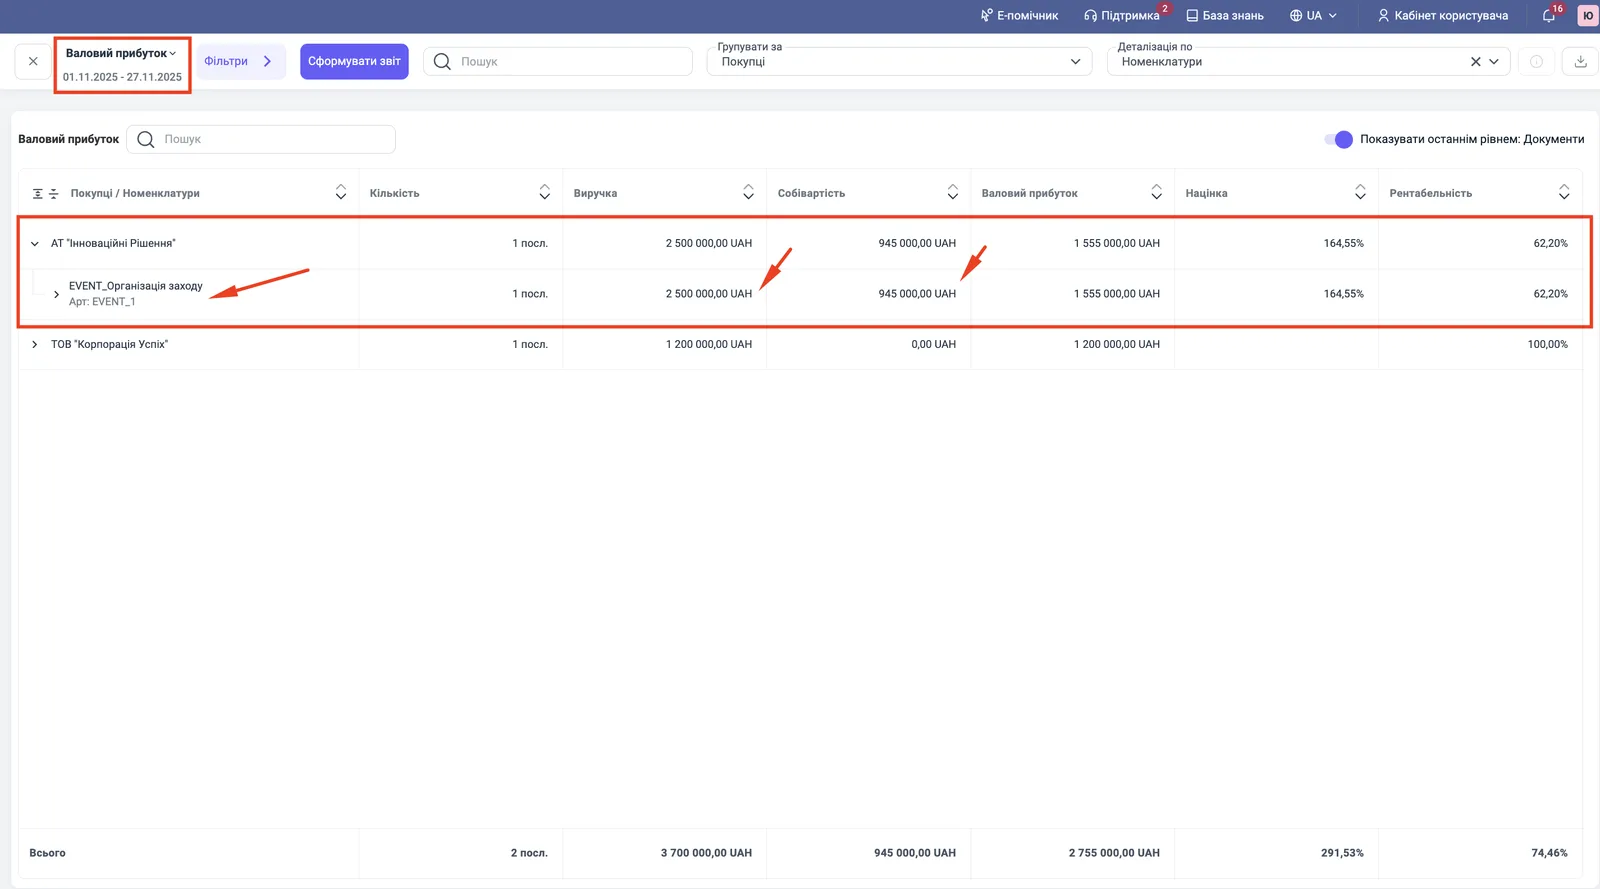
Також корисні звіти «Накопичена собівартість» (витрати по незакритих замовленнях) і «Доходи та витрати» — у ньому вартість матеріалів відображається в рядку «Собівартість реалізації». Докладніше — Валовий прибуток.
Часті питання
Чому у звіті «Валовий прибуток» собівартість послуги дорівнює нулю?
Імовірно, у документі «Переміщення запасів (на собівартість)» не вказано статтю витрат групи «Собівартість» або послугу. Адміністративна стаття (наприклад, «Офісні витрати») спише суму на загальний результат компанії, а не на собівартість ремонту.
Що станеться, якщо не вказати послугу в документі списання витрат?
Витрати розподіляться пропорційно між усіма послугами замовлення-наряду. Щоб віднести їх на конкретну послугу, оберіть її в колонці «Послуга».
Чим звичайне переміщення відрізняється від переміщення на собівартість?
Звичайне переміщення лише переносить товар між складами й не впливає на прибутковість. Лише «Переміщення запасів (на собівартість)» відносить вартість матеріалів на собівартість замовлення.
Де побачити витрати по незакритих замовленнях?
У звіті «Накопичена собівартість»: він показує витрати по замовленнях-нарядах, для яких продаж ще не проведено.