
Додаткові витрати: доставка в собівартість продажу, реінвойсинг
На цій сторінці
Документ «Додаткові витрати» збільшує собівартість товару або послуги й створює борг перед постачальником послуги (перевізником, брокером). Створіть його на підставі «Продаж товарів, послуг», вкажіть постачальника, послугу, суму та метод розподілу — і витрати лягуть на собівартість саме цього продажу.
Навіщо потрібен документ «Додаткові витрати»
Документ «Додаткові витрати» додає до собівартості конкретного товару, продажу або виробництва витрати, які виникли поза ціною самого товару, — доставку, роботу вантажників, пакування, митні збори. Він виконує дві функції:
- збільшує собівартість: якщо стіл куплений за 1 000 грн, проданий за 2 000 грн, а доставка коштувала 200 грн, собівартість угоди — 1 200 грн, прибуток — 800 грн, а не 1 000;
- формує заборгованість перед постачальником послуги (Нова Пошта, перевізник), яку можна оплатити.
Як створити документ «Додаткові витрати»
Найзручніше створювати документ на підставі проведеного відвантаження:
- Відкрийте Продажі → Реалізація і знайдіть документ «Продаж товарів, послуг».
- Натисніть Створити на підставі → Додаткові витрати. Позиції продажу підтягнуться автоматично.
Альтернатива: відкрийте Склад → Додаткові витрати і натисніть Створити (або Склад → Інші документи → Створити → Додаткові витрати). Тоді документ продажу, закупівлі чи виробництва, до якого прив’язуються витрати, потрібно вибрати вручну.
Як заповнити документ
Заповніть поля в лівій панелі:
| Поле | Що вказати |
|---|---|
| «Відповідальний», «Дата створення», «Номер документа» | відповідальний менеджер; дата і номер проставляються автоматично, їх можна змінити |
| «Постачальник» | компанія, що надала послугу (перевізник, брокер) |
| «Договір» | договір з цим постачальником; якщо його немає, створіть у картці контрагента |
| «Організація» | організація, в межах якої несете витрати |
| «Послуга» | послуга, яку додаєте як витрату (наприклад, «Доставка») |
| «Сума послуги» | вартість послуги за вашим боргом перед постачальником |
| «К-сть послуг» | кількість; після вибору послуги підставляється одиниця виміру |
| «Операція» | до чого додаються витрати: продаж, закупівля або виробництво |
| «Розподілити» | метод розподілу: «За сумою» або «За кількістю» |
| «Замовлення постачальнику» | пов’язане замовлення постачальнику, якщо створене |
Після вибору «Операції» Bimp підтягує список відповідних проведених документів (наприклад, «Продаж товарів, послуг»), до яких можна прив’язати витрати.
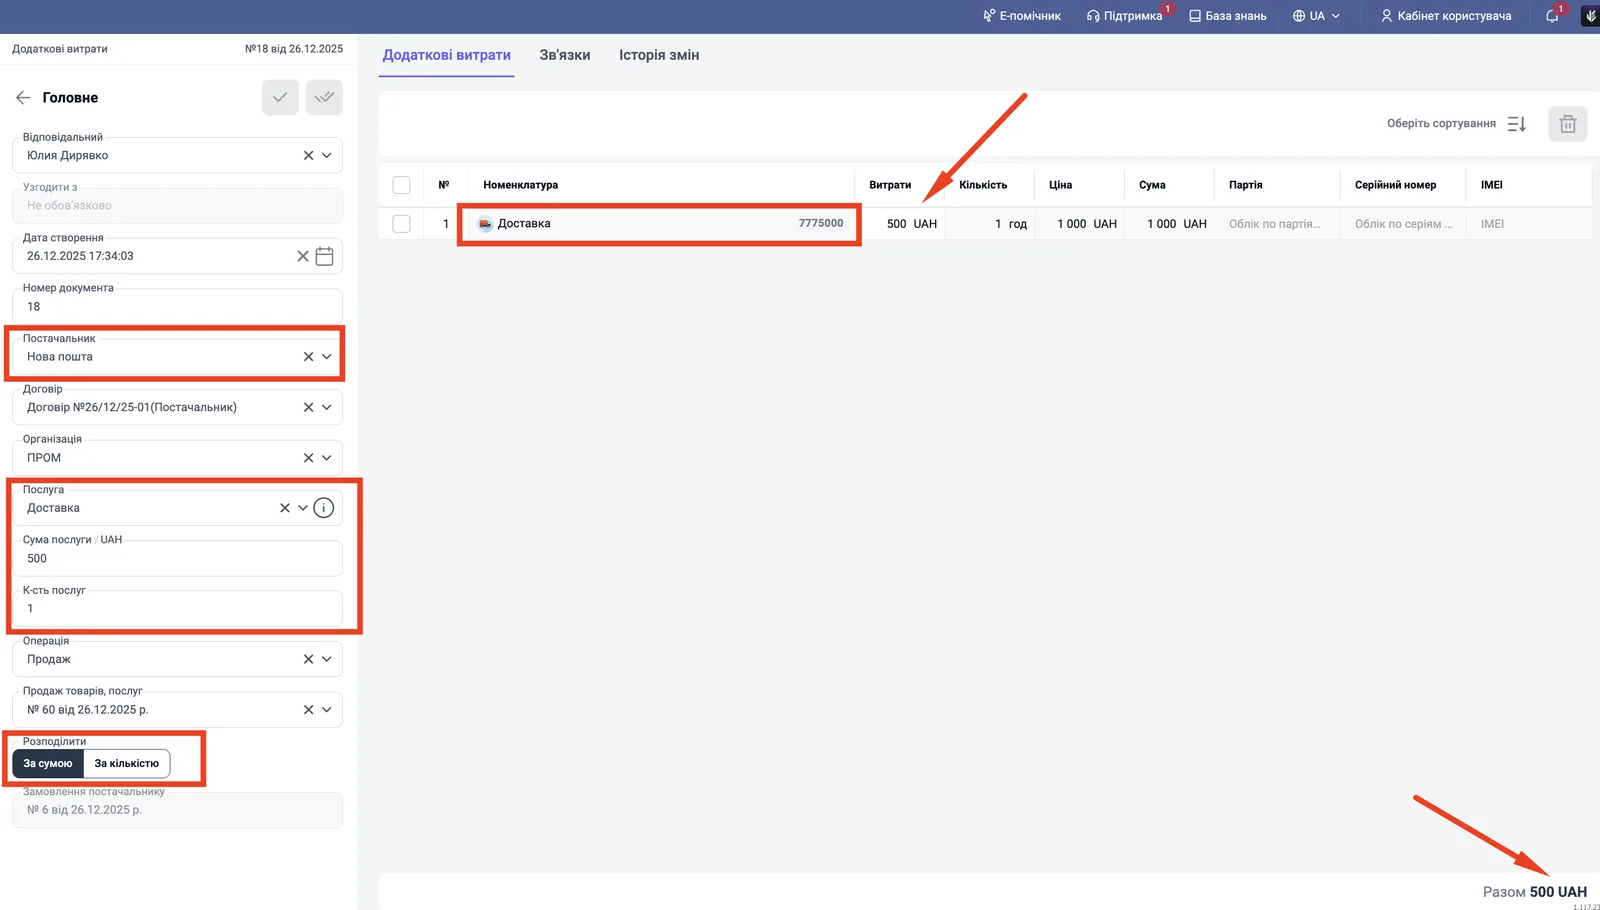
У таблиці товарів змінюється лише колонка «Витрати» — сума, яка додається до собівартості позиції. Додавати чи редагувати самі товари тут не можна. Залиште в таблиці тільки ті рядки, на які потрібно віднести витрати (наприклад, лише послугу «Доставка»), зайві видаліть.
Блок «Оплата» працює як в інших документах: оберіть «Відтермінування» (без відстрочки, повна, часткова) і за потреби ввімкніть «Додати в платіжний календар».
Збережіть документ і проведіть його.
Як оплатити послугу перевізнику
Після проведення документа виникає борг перед постачальником послуги. Щоб його закрити:
- У документі «Додаткові витрати» натисніть кнопку Замовлення на правій панелі й створіть «Замовлення постачальнику» на послугу.
- На його підставі створіть «Оплату постачальнику» — див. Оплата постачальнику.
Приклад: реінвойсинг послуги доставки
Ви продаєте клієнту товар і послугу «Доставка» за 1 000 грн, а фактично доставку виконує Нова Пошта за 500 грн. Щоб побачити реальний заробіток на доставці:
- У картці послуги «Доставка» перевірте статтю витрат: вона має належати до групи «Собівартість» (за замовчуванням «Незавершене виробництво»). Інакше витрати не потраплять у валовий прибуток.
- Створіть замовлення покупця з товаром і послугою «Доставка» і на його підставі — «Продаж товарів, послуг». Поки немає витрат, собівартість послуги нульова.
- На підставі продажу створіть «Додаткові витрати», залиште в таблиці рядок «Доставка», оберіть постачальника «Нова пошта», послугу доставки, суму 500 грн і розподіл «За сумою». Збережіть і проведіть.
У звіті «Валовий прибуток» по рядку «Доставка» побачите виручку 1 000 грн, собівартість 500 грн і прибуток 500 грн, а у звіті про взаєморозрахунки з постачальниками — борг 500 грн перед Новою Поштою. Див. Валовий прибуток.
Як перевірити результат
Відкрийте Звіти → Склад → Рух товарів і знайдіть номенклатуру: у ній з’явиться рядок «Додаткові витрати», який збільшує вартість списання, не змінюючи кількість.
Якщо додаткові витрати внесені вже після продажу, зробіть перепроведення продажу, щоб собівартість оновилася одразу, — див. Перерахунок собівартості. Витрати на надходження (мито, доставка від постачальника) оформлюються окремо — див. Додаткові витрати на надходження.
Часті питання
Чи потрібно окремо оформлювати надходження послуги перевізника?
Ні. Документ «Додаткові витрати» сам є актом виконаних робіт від перевізника. Достатньо створити на його підставі замовлення постачальнику й оплату постачальнику.
Кого вказувати в полі «Постачальник»?
Компанію, яка надала послугу (перевізника, митного брокера, Нову Пошту), — тому, кому ви винні гроші. Не покупця товару.
Чим відрізняється розподіл «За сумою» від «За кількістю»?
«За кількістю» ділить витрати порівну на кожну одиницю товару, «За сумою» — пропорційно вартості товарів: дорожчий товар отримає більшу частку.
Як побачити додаткові витрати у звітах?
У звіті «Рух товарів» з'явиться рядок «Додаткові витрати», який збільшує вартість списання, але не змінює кількість. Прибуток видно у «Валовому прибутку».